AMD의 GPU를 선택한 기업들이 최적화된 성능 발휘를 위해 같은 AMD의 CPU도 함께 채택하는 경향도 나타나고 있다. AMD는 자체 공장 없는 팹리스(Fabless) 모델로 TSMC에 위탁 생산하기 때문에, 공급 부족 상황에서 Intel처럼 “자사 공장이 있음에도 제대로 생산 못 한다”는 리스크가 없다. 강 연구원은 Intel과 AMD의 실적 발표 방식 차이도 주목했다. Intel은 가격(P)과 물량(Q) 모두를 성장 동력으로 내세운 반면, AMD는 가격 인상은 비용 상승 요인에 한정하고 성장 동력은 물량 확대에서 찾겠다고 밝혔다. “AMD는 자신에 대한 과장을 싫어하고 매우 냉정하게 자기 자신을 평가하는 특이한 회사”라는 강 연구원의 표현은 이 기업의 문화적 특수성을 잘 드러낸다. 이 전략은 단기 수익보다 장기 파트너십과 시장 점유율 확대를 중시한다는 철학의 반영이다.
EPS 성장과 밸류에이션: “아직 겁먹기 너무 이르다”
강재구 연구원이 반복적으로 강조한 메시지는 “아직 겁먹지 않아도 된다”는 것이었다. 현재 S&P 500 구성 기업들의 EPS 성장률은 거의 수직에 가깝게 상승하고 있다. 과거 금리가 오르면 주가가 크게 하락했던 이유는 기업 실적이 그에 맞게 성장하지 못했기 때문이다. 그러나 지금은 기업 성장 속도가 이미 너무 강해서, 금리·물가 등의 거시 변수가 아무리 높아도 기업 가치가 오히려 더 빠르게 커지고 있다.
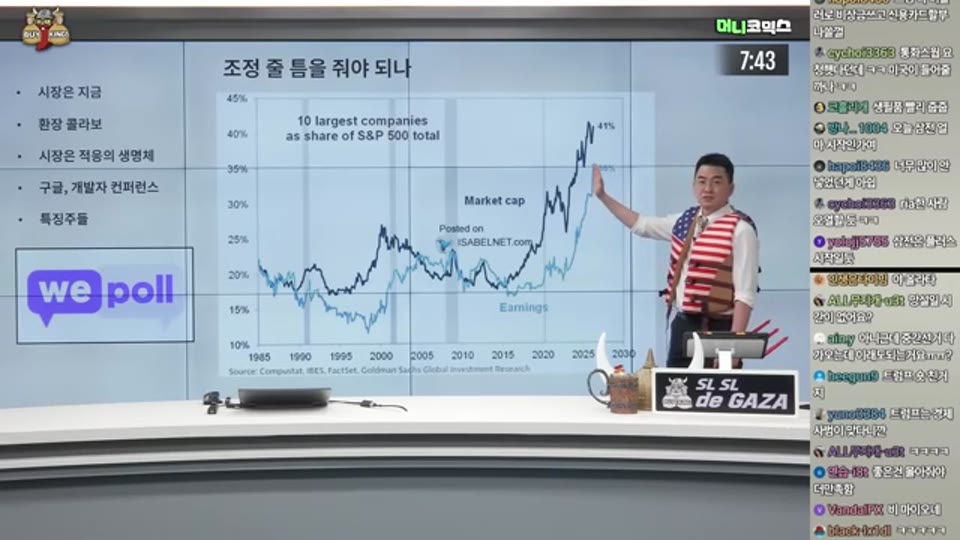
22:22 - S&P 500 기업 EPS 성장률 수직 상승 차트 - 거시 역풍에도 실적 성장이 압도적임을 보여주는 데이터
현재 Nasdaq의 밸류에이션은 역사적 평균은 물론 최근 3년 평균보다도 낮은 수준이라고 강 연구원은 밝혔다. 주가가 역사적 최고점에 있는데 밸류에이션이 오히려 내려가 있다는 것은, 그만큼 기업 실적이 빠르게 성장해왔음을 의미한다. 특히 주목할 만한 것은 매출과 이익 성장의 레버리지 효과다. 매출 전망 상향 조정 폭은 2.9%에 불과했지만 이익 전망 상향 조정 폭은 7%에 달한다. 이는 기업들이 AI를 활용한 생산성 향상과 비용 구조 효율화를 통해 레버리지 효과를 실현하고 있음을 보여준다.
Big Tech 합산 CapEx는 약 6~7천억 달러 수준으로 준비되어 있으며, 여기에 미국의 강제 리쇼어링(Reshoring) 투자 9.6조 달러를 더하면 미국은 총 10~11조 달러 이상의 투자를 준비 중이다. 이 투자가 매출로 연결되면 레버리지 효과를 통해 기업 이익이 폭발적으로 증가할 수 있다는 것이 강 연구원의 핵심 논거다.
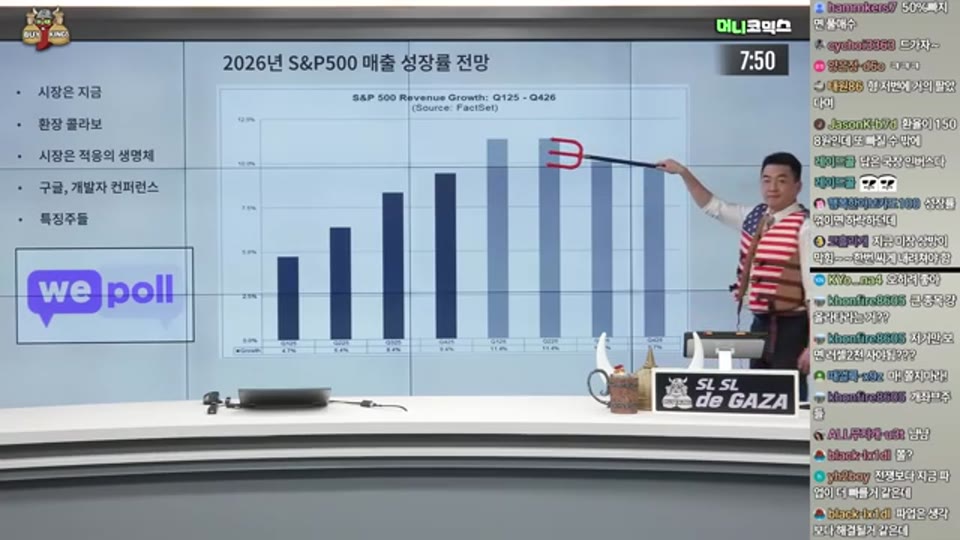
28:49 - 2026년 S&P 500 분기별 EPS 실적 전망 차트 - 1~4분기 모두 역사적 고수준 유지 전망
섹터별로는 정보기술(IT)과 커뮤니케이션 서비스가 EPS 전망과 이익 수정 비율 모두에서 S&P 500 전체를 상회하며 가장 강한 모멘텀을 유지하고 있다. 산업재(Industrials) 섹터는 아직 EPS 절대 수준은 낮지만 이익 수정 비율이 S&P 500을 상회하기 시작했다는 점에서 “초기 단계의 기회”로 분석되었다. Vertiv, GE Vernova 등 데이터센터 전력 및 건설 인프라 기업들이 AI의 수혜를 IT 섹터만큼 강하게 받기 시작했으며, 강 연구원은 “AI가 이제 정보기술을 넘어 산업재 분야까지 혁신의 파고를 넓히고 있다”고 표현했다.
미국: 자유시장이 아닌 ‘통제된 성장 국가’
강재구 연구원은 미국을 단순한 자유시장 국가로 보는 시각에 이의를 제기했다. 오바마 정부 시절인 2011년, 정부 기관의 클라우드 전환을 의무화하는 ‘클라우드 퍼스트(Cloud First)’ 정책이 시작되었고 이것이 미국이 전 세계 클라우드 시장을 지배하는 토대가 되었다. 트럼프 정부는 이보다 더 노골적으로 “AI 리더십을 미국이 가져가겠다”는 목표를 공식화했으며, 이는 백악관 최우선 정책 목록에 실제로 포함되어 있다. “미국은 우리가 생각하는 것보다 훨씬 더 많이 통제되는 나라”라는 강 연구원의 말은, AI 산업이 단순한 민간 경쟁이 아닌 국가 전략으로 추진되고 있음을 시사한다. 이 맥락에서 AI 인프라 투자 사이클이 예상보다 훨씬 오래, 훨씬 크게 지속될 것이라는 결론이 도출된다.
마무리 / 핵심 정리
이 영상이 전달하는 핵심 메시지는 명확하다. 금리는 높고, 유가는 오르고, 전쟁은 터지고 있지만, 시장은 이미 이 모든 것을 알고 있다는 것이다. 미국 기업들의 EPS 성장은 이 모든 역풍을 상쇄하고도 남을 만큼 강력하며, AI 메가트렌드가 만들어내는 구조적 성장은 단기 거시 변수로 꺾이지 않는다. Nasdaq의 밸류에이션은 역사적 평균 이하이고, EPS 전망은 수직 상승 중이며, Big Tech와 미국 정부의 투자 여력은 아직 소진되지 않았다.
강재구 연구원이 강조한 또 하나의 핵심은 “모든 주식이 함께 오르는 장이 아니다”라는 점이다. 진짜 강한 기업과 그렇지 않은 기업 사이의 격차가 점점 벌어지고 있으며, 조정 국면에서 흔들리지 않고 올라가는 종목들이야말로 다음 랠리의 주역이 될 것이다. 그는 “무너진 운동장에서 진짜 강한 선수는 오히려 뛴다”는 비유로 이 시장의 선별적 특성을 설명했다. 결국 지금은 공포에 팔기보다 강한 종목을 식별하고 조정을 기회로 삼아야 할 시점이라는 것이 두 사람의 공통된 결론이었다.
📚 출처 및 참고
| 구분 | 내용 |
|---|---|
| 원본 영상 | [버디버디] 금리는 전쟁도 멈추게 한다ㅣ높아지는 금리, 시장의 방향은? |
| 채널 | 머니코믹스 Money Comics |
| 게스트 | 강재구 연구원 |
| 리포트 작성 | 2026-05-20 |
| 작성 방식 | YouTube 영상 STT 변환 후 에디팅 |
💬 본 리포트는 영상 내용을 바탕으로 재구성되었습니다. 정확한 내용은 원본 영상을 참조해 주세요.
수정 내역 요약
| 위치 | 원문 | 수정 | 사유 |
|---|---|---|---|
| EPS 섹션 | 6~7조 달러 | 6~7천억 달러 | 수치 내부 모순 수정: 6~7조 + 9.6조 ≠ 10~11조이나, 0.6~0.7조 + 9.6조 ≈ 10~11조로 계산 일치. STT에서 “천억”이 탈락된 것으로 판단 |
| EPS 섹션 | 💡 영상 참조 플레이스홀더 노트 전체 | 삭제 후 실제 스크린샷 삽입으로 대체 | [22:22], [28:49] 스크린샷이 해당 내용을 직접 커버 |
| 스크린샷 | (없음) | [22:22] EPS 성장률 차트 삽입 | EPS 수직 상승 단락 직후 |
| 스크린샷 | (없음) | [28:49] 분기별 EPS 전망 차트 삽입 | CapEx·레버리지 논거 단락 직후 |